

Création EURL en ligne : étapes, coût et délais 2026
13 min
Entrepreneuriat
Écrit le 13/11/2026
Mis à jour le 13/11/2026

Rédigé par Amélie Schieber
Sommaire
Résumé de l'article
- Création EURL en ligne : cinq étapes mènent de la rédaction des statuts au Kbis en 1 à 3 semaines.
- Capital minimum : fixé à 1 €, avec seulement 20 % des apports numéraires libérés à la constitution.
- Budget incompressible : environ 168 € HT (202 € TTC) couvrant annonce légale, frais de greffe et déclaration des bénéficiaires.
- Gérant TNS : les cotisations atteignent près de 45 % du revenu net, sans fiche de paie.
- Choc URSSAF : en année 2, la régularisation de l'année 1 peut dépasser 14 000 €, à absorber sur quelques mois.
- Créer son EURL avec Tiime : un conseiller dédié prend en charge toutes les formalités gratuitement jusqu'au Kbis.
Quelles sont les 5 étapes pour créer une EURL en ligne ?
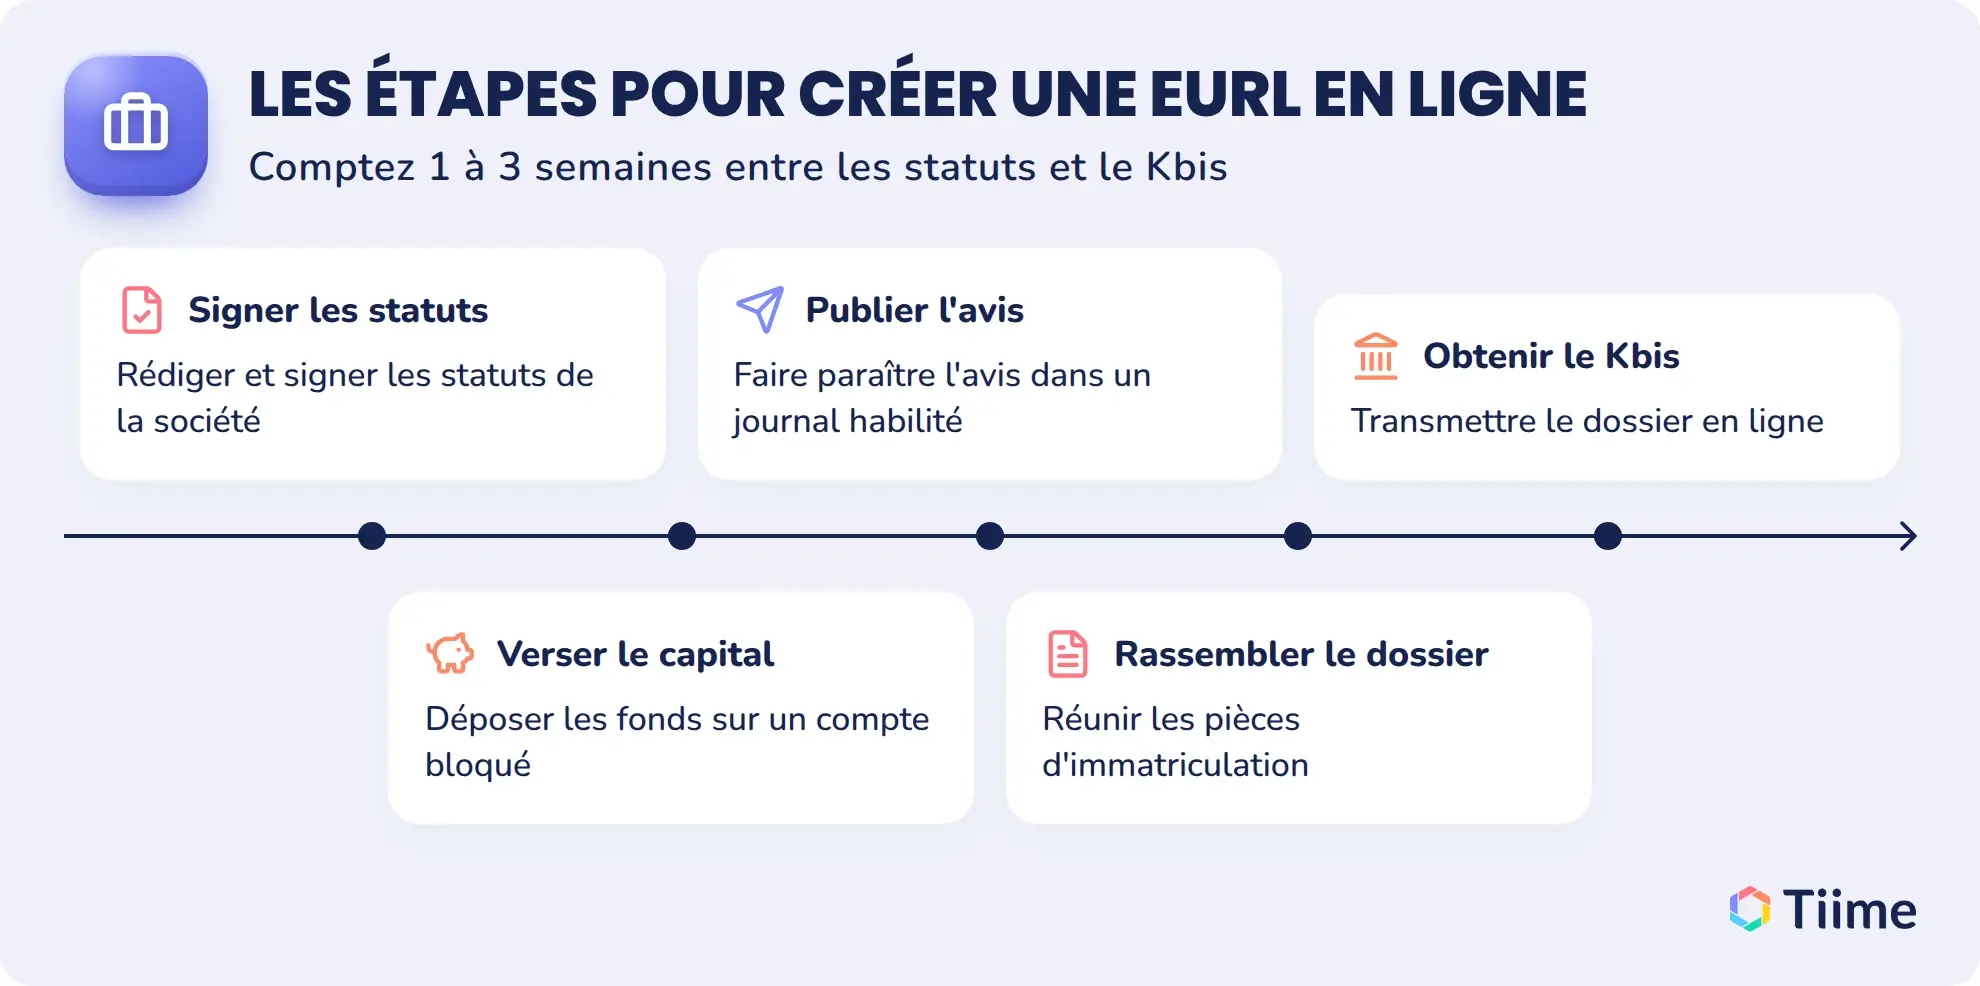
La création d'une EURL en ligne se fait en cinq étapes, de la rédaction des statuts au dépôt du dossier sur le Guichet unique. L'EURL, aussi appelée SARL unipersonnelle, est une société à responsabilité limitée avec un seul associé.
- Préparer et signer les statuts de la société
- Verser le capital sur un compte bloqué
- Faire paraître l'avis de constitution dans un journal habilité
- Rassembler les 7 pièces du dossier d'immatriculation
- Transmettre le dossier en ligne pour obtenir le Kbis
Étape 1 - Rédiger les statuts de l'EURL
Les statuts sont l'acte fondateur de votre EURL. Ils fixent les règles de fonctionnement de la société et doivent contenir plusieurs mentions obligatoires :
- Dénomination sociale
- Objet social (description de l'activité)
- Adresse du siège social
- Montant du capital social
- Durée de la société (99 ans maximum)
- Modalités de gérance
Le capital social minimum est de 1 €. En pratique, un capital de 500 à 1 000 € rassure davantage les partenaires (fournisseurs, établissements financiers) et couvre les premiers frais de fonctionnement.
Trois types d'apports sont possibles. Les apports en numéraire (somme d'argent) sont les plus courants. Les apports en nature (matériel, véhicule, fonds de commerce) nécessitent l'intervention d'un commissaire aux apports si la valeur d'un bien dépasse 30 000 € ou si l'ensemble des apports en nature excède 50 % du capital. Les apports en industrie (savoir-faire, compétences) ne concourent pas à la formation du capital.
Vous pouvez rédiger les statuts vous-même à partir d'un modèle, passer par une plateforme en ligne, ou confier cette étape à un avocat ou un expert-comptable.
Étape 2 - Déposer le capital social
Une fois les statuts rédigés, vous devez déposer le capital social auprès d'un établissement de crédit (banque) ou d'un notaire. Le dépôt ne peut pas être effectué auprès d'un établissement de paiement. Seuls 20 % des apports en numéraire doivent être libérés à la constitution. Le solde peut être versé dans les 5 ans.
L'établissement vous remet une attestation de dépôt des fonds, indispensable pour la suite du dossier. Le dépôt de capital en ligne est possible et accélère la démarche.
⚠️ Attention : Le dépôt de capital auprès de la Caisse des dépôts et consignations n'est plus possible depuis le 1er juin 2021. Seuls un établissement de crédit ou un notaire peuvent recevoir le dépôt, pas un établissement de paiement.
Tiime propose le dépôt de capital en ligne gratuitement dans le cadre de son service de création de société (SASU, SAS, EURL, SARL), avec un conseiller dédié qui prend en charge toutes les formalités jusqu'au Kbis.
Étape 3 - Publier une annonce légale de constitution
La loi impose de publier un avis de constitution dans un support habilité à recevoir des annonces légales (SHAL) du département du siège social. Le coût est forfaitaire : 124 € HT en France métropolitaine (147 € HT à La Réunion et Mayotte).
L'annonce doit mentionner la dénomination sociale, la forme juridique (EURL ou SARL unipersonnelle, les deux termes sont interchangeables), le capital, le siège, l'objet social, la durée, le nom du gérant et le tribunal de commerce compétent. Conservez l'attestation de parution : elle fait partie du dossier d'immatriculation.
Étape 4 - Constituer le dossier d'immatriculation
Avant de déposer votre demande, rassemblez les 7 pièces suivantes :
- Statuts signés et paraphés par l'associé unique
- Attestation de dépôt des fonds
- Attestation de parution de l'annonce légale
- Justificatif de domiciliation du siège social (bail commercial, contrat de domiciliation, ou attestation de domiciliation au domicile du gérant)
- Copie de la pièce d'identité du gérant
- Déclaration de non-condamnation et de filiation du gérant
- Formulaire de déclaration des bénéficiaires effectifs (DBE)
Pour les activités réglementées, ajoutez l'autorisation spécifique requise (DREAL pour le transport, CMA pour certains métiers artisanaux, par exemple).
🔔 Rappel : L'absence de déclaration des bénéficiaires effectifs est sanctionnée jusqu'à 200 000 € d'amende pour le représentant légal et 1 000 000 € pour la société (loi n° 2026-403 du 26 mai 2026, qui a remplacé la peine de prison et l'amende de 7 500 €).
Étape 5 - Déposer le dossier sur le Guichet unique
Le dossier complet se dépose en ligne sur formalites.entreprises.gouv.fr, le Guichet unique géré par l'INPI. La plateforme transmet ensuite votre demande aux bons organismes : le greffe du tribunal de commerce (inscription au RCS), l'INSEE (attribution du SIREN et du SIRET), les services fiscaux et l'URSSAF. Votre société est aussi inscrite au Registre national des entreprises (RNE).
Le délai de traitement varie de 3 à 15 jours ouvrés après le dépôt d'un dossier complet pour recevoir votre extrait Kbis. Au total, comptez 1 à 3 semaines entre la rédaction des statuts et le Kbis en main.
Combien coûte la création d'une EURL en ligne ?
Le budget dépend de ce que vous faites vous-même et de ce que vous déléguez. Voici le détail, poste par poste.
Les frais obligatoires
Trois postes de dépenses sont incompressibles, quelle que soit la méthode choisie pour créer votre EURL.
| Poste de dépense | Montant HT | Montant TTC |
|---|---|---|
| Annonce légale (France métropolitaine) | 124 € | 148,80 € |
| Frais de greffe (immatriculation, activité commerciale) | 28,19 € | 33,83 € |
| Déclaration des bénéficiaires effectifs (DBE) | 16,11 € | 19,33 € |
| Total | ~168 € | ~202 € |
Ce total d'environ 168 € HT, soit 202 € TTC, est le minimum incompressible pour créer une EURL en France métropolitaine.
Les frais facultatifs
Selon vos choix, d'autres frais peuvent s'ajouter :
| Poste | Fourchette de prix |
|---|---|
| Accompagnement par un avocat ou un notaire | 200 à 3 000 € |
| Accompagnement par une plateforme juridique en ligne | 0 à 200 € HT |
| Commissaire aux apports (si un bien apporté > 30 000 € ou apports en nature > 50 % du capital) | 500 à 3 000 € |
| Domiciliation commerciale | 15 à 50 €/mois |
En rédigeant vos statuts vous-même ou à l'aide de plateforme en ligne gratuite comme Tiime, et en domiciliant le siège à votre adresse personnelle, vous pouvez limiter le coût total de création aux seuls frais obligatoires.
Pourquoi choisir l'EURL plutôt qu'un autre statut ?
Avant de lancer les formalités, mieux vaut valider que l'EURL correspond à votre situation. Voici les critères qui la distinguent de la SASU et de la SARL.
EURL, SASU, SARL : quel statut pour quel profil ?
| Critère | EURL | SASU | SARL |
|---|---|---|---|
| Nombre d'associés | 1 | 1 | 2 à 100 |
| Régime social du dirigeant | TNS (gérant majoritaire) | Assimilé salarié (président) | TNS (gérant majoritaire) ou assimilé salarié (gérant minoritaire/égalitaire) |
| Régime fiscal par défaut | IR (associé personne physique) | IS | IS (option IR possible : SARL de famille, ou 5 exercices maximum pour une SARL de moins de 5 ans) |
| Taux de cotisations sociales | ~45 % du revenu net | ~80 % du salaire net (environ 65 % du brut) | ~45 % (gérant majoritaire) |
| Souplesse statutaire | Encadrée par le Code de commerce | Libre (statuts sur mesure) | Encadrée par le Code de commerce |
| Évolutivité | Transformation en SARL par cession de parts | Transformation en SAS par cession d'actions | Déjà multi-associés |
L'EURL et la SARL partagent le même cadre juridique et ne diffèrent que par le nombre d'associés : un seul en EURL. Accueillir un nouvel associé transforme automatiquement l'EURL en SARL, sans dissolution ni création d'une nouvelle société.
Dans quels cas l'EURL est-elle le meilleur choix ?
L'EURL convient particulièrement à l'entrepreneur solo qui veut réduire ses cotisations sociales. Le statut TNS coûte moins cher qu'un statut d'assimilé salarié à revenu équivalent, ce qui laisse plus de trésorerie disponible.
Elle s'adapte bien aux activités de services ou de commerce avec un chiffre d'affaires prévisible et stable. Si l'associé unique est une personne physique et que l'EURL est soumise à l'IR, elle peut même bénéficier du régime micro-entreprise sous conditions de chiffre d'affaires : 83 600 € pour les prestations de services, 203 100 € pour les activités commerciales.
Si vous envisagez d'accueillir un associé plus tard, la transformation en SARL se fait par simple cession de parts, sans formalités lourdes.
Quel régime social et fiscal pour le gérant d'EURL ?
Votre régime social fixe le montant de vos cotisations, votre régime fiscal celui de votre impôt. Les deux décident de ce qui reste sur votre compte en fin d'année.
Le statut TNS du gérant associé unique
Le gérant associé unique d'une EURL est automatiquement travailleur non salarié (TNS), rattaché à la Sécurité sociale des indépendants (SSI). Ses cotisations sociales atteignent environ 45 % de son revenu net. Pas de fiche de paie ni de déclaration mensuelle : la rémunération se fait par simple virement du compte de la société vers le compte personnel.
À partir de la 3e année d'activité, même sans se verser de rémunération, le gérant TNS paie des cotisations minimales d'environ 1 255 € par an en 2026 (formation professionnelle incluse). La cotisation minimale de retraite valide 3 trimestres : il faut un revenu cotisé d'au moins 7 212 € par an pour en valider 4. Les deux premières années, ce sont les cotisations forfaitaires de début d'activité qui s'appliquent.
Le statut TNS n'ouvre pas droit à l'assurance chômage. Une assurance volontaire reste possible auprès d'organismes spécialisés. Dans le cas, rare, où le gérant n'est pas l'associé unique, il relève du régime général en tant qu'assimilé salarié.
IR ou IS : quel régime fiscal choisir ?
Par défaut, quand l'associé unique est une personne physique, l'EURL est soumise à l'impôt sur le revenu (IR). Le bénéfice remonte directement dans la déclaration de revenus du gérant (catégorie BIC ou BNC). L'assiette des cotisations sociales porte sur la totalité du bénéfice.
Avec l'option pour l'impôt sur les sociétés (IS), le bénéfice est imposé au niveau de la société : 15 % jusqu'à 42 500 € de bénéfice (sous conditions : CA inférieur à 10 M€, capital entièrement libéré et détenu à 75 % minimum par des personnes physiques), puis 25 % au-delà. L'assiette des cotisations se limite à la rémunération versée, plus la quote-part des dividendes excédant 10 % du capital social.
Cas pratique : IR ou IS pour 50 000 € de bénéfice ?
Prenons un gérant célibataire (1 part), avec un résultat annuel de 50 000 € avant rémunération et cotisations, qui se verse 30 000 € de rémunération nette à l'IS. Le calcul est simplifié : cotisations TNS à ~45 % du revenu net, barème de l'IR 2026 (revenus 2025), hors CSG non déductible.
À l'IR
- Bénéfice avant cotisations : 50 000 €
- Cotisations TNS (~45 % du revenu net) : ~15 520 €
- Revenu net imposable : ~34 480 €
- IR estimé (barème progressif, 1 part) : ~3 450 €
- Reste net : ~31 030 €
À l'IS (rémunération de 30 000 €)
- Cotisations TNS sur rémunération (~45 %) : ~13 500 €
- Charge totale pour la société : 43 500 €
- Bénéfice résiduel : 6 500 €
- IS (15 %) : 975 €
- Résultat distribuable : 5 525 €
- IR du gérant sur rémunération (après abattement de 10 % et décote) : ~1 565 €
- Reste net (hors dividendes) : ~28 435 €, plus 5 525 € qui restent dans la société ou peuvent être distribués en dividendes (soumis aux cotisations TNS pour la part excédant 10 % du capital social, puis à la fiscalité des dividendes)
À 50 000 € de résultat, l'IR laisse ici plus de revenu disponible immédiatement (~31 030 € contre ~28 435 €). L'IS prend l'avantage quand vous laissez une partie du bénéfice dans la société : les 5 525 € conservés n'ont supporté que 15 % d'IS, sans cotisations TNS ni IR tant qu'ils ne sont pas distribués. Le point de bascule dépend de votre situation : simulez les deux régimes avant de choisir.
⚠️ Attention : Vous pouvez renoncer à l'option pour l'IS jusqu'à la fin du 5e exercice qui suit celui de l'option. Passé ce délai, elle devient irrévocable. Prenez le temps de comparer les deux régimes avec votre expert-comptable avant de vous engager.
Gérant TNS : comment anticiper le choc de trésorerie URSSAF des 24 premiers mois ?
Pendant ses deux premières années, un gérant TNS paie ses cotisations URSSAF selon un calendrier qui peut vider la trésorerie si vous ne l'anticipez pas. Ce point est rarement expliqué au moment de la création.
Comment fonctionnent les appels URSSAF en début d'activité ?
La première année, vos cotisations provisionnelles sont calculées sur une base forfaitaire de début d'activité, soit 3 473 € pour une première année complète en 2026 sans ACRE (montant proratisé si vous démarrez en cours d'année). Vous les payez trimestriellement ou mensuellement, selon votre choix.
La deuxième année, les appels restent calculés sur la base forfaitaire tant que l'URSSAF ne connaît pas votre revenu réel de l'année 1. Vous le déclarez au printemps sur impots.gouv.fr, dans votre déclaration de revenus (déclaration unique fiscale et sociale des indépendants). L'URSSAF vous envoie ensuite un nouvel échéancier. Il contient la régularisation de l'année 1, calculée sur le revenu réel, et les cotisations provisionnelles de l'année en cours, recalculées. Si votre revenu réel dépasse largement la base forfaitaire, le rattrapage peut atteindre plusieurs milliers d'euros, à régler sur les échéances restantes de l'année.
Le « choc de trésorerie » arrive en année 2 : vous payez à la fois les cotisations provisionnelles de l'année en cours et la régularisation de l'année 1.
Calendrier prévisionnel de trésorerie URSSAF sur 24 mois
Voici le calendrier type pour un gérant sans ACRE dont le revenu net (après cotisations) de la première année atteint 40 000 €.
| Période | Événement URSSAF | Montant estimé | Action à mener |
|---|---|---|---|
| Mois 1 à 12 (année 1) | 4 appels provisionnels forfaitaires | ~3 500 € (875 €/trimestre) | Provisionner ~30 % du résultat avant cotisations chaque mois |
| Mois 13 à 17 (début année 2) | Appels provisionnels toujours forfaitaires | ~1 750 € (2 trimestres) | Déclarer vos revenus de l'année 1 sur impots.gouv.fr (avril à juin) |
| Mois 18 à 24 (après la déclaration) | Régularisation année 1 | ~14 500 €, réparti sur les échéances restantes | Régler avec la provision constituée |
| Mois 18 à 24 (après la déclaration) | Provisionnelles recalculées sur revenu réel | ~4 500 €/trimestre | Ajuster la provision mensuelle |
En année 2, le cumul des provisionnelles recalculées et de la régularisation peut dépasser 20 000 €. Sans provision, une jeune EURL peut ne pas avoir de quoi payer.
🤓 Bon à savoir : Dès le premier mois d'activité, provisionnez environ 30 % de chaque euro de résultat avant cotisations (soit ~45 % de votre revenu net) sur un sous-compte dédié « provision URSSAF ». Le jour de la régularisation, vous payez avec cette réserve sans toucher à la trésorerie courante.
Quelles sont les premières démarches après l'obtention du Kbis ?
Le Kbis en main, votre EURL existe juridiquement. Il vous reste quatre démarches à faire.
Ouvrir un compte dédié à l'activité
En tant que société, l'EURL a l'obligation légale de disposer d'un compte dédié à l'activité professionnelle. Un compte pro offre des fonctionnalités de gestion intégrées (rapprochement automatique des factures, catégorisation des dépenses, suivi de trésorerie) qu'un simple compte courant dédié ne propose pas. L'ouverture se fait en ligne, souvent en quelques minutes.
Créer son compte URSSAF Indépendant
En tant que gérant majoritaire TNS, vous devez créer votre compte sur urssaf.fr dès l'immatriculation. C'est depuis ce compte que vous suivez votre échéancier et payez vos cotisations. La déclaration de revenus, elle, se fait sur impots.gouv.fr. En cas de blocage lors de la création du compte, appelez le 3698, muni de votre SIREN et de votre numéro de sécurité sociale. Vous choisirez à ce moment le rythme de paiement : mensuel ou trimestriel.
Déposer la déclaration initiale de CFE
Le formulaire 1447-C-SD doit être déposé avant le 31 décembre de l'année de création auprès du service des impôts des entreprises (SIE) du siège social. Votre EURL est exonérée de CFE l'année de sa création.
⚠️ Attention : En cas d'oubli ou de retard, vous risquez une imposition d'office, sans bénéficier de l'exonération prévue la première année.
ACRE et ARCE : les aides pour les demandeurs d'emploi créateurs
Si vous êtes demandeur d'emploi, deux dispositifs peuvent alléger vos charges au démarrage. L'ACRE (aide à la création ou à la reprise d'entreprise) accorde une exonération partielle de cotisations sociales la première année d'activité. Depuis le 1er janvier 2026, elle n'est plus automatique et se limite à certains publics, notamment les demandeurs d'emploi indemnisés ou les non indemnisés inscrits à France Travail au moins 6 mois au cours des 18 derniers mois. La demande se fait auprès de l'URSSAF, dans les 60 jours suivant le début d'activité.
L'ARCE (aide à la reprise ou à la création d'entreprise) permet de percevoir 60 % de vos droits ARE restants sous forme de capital, versé en deux fois. Elle est réservée aux bénéficiaires de l'ACRE et remplace le maintien mensuel de l'ARE : vous choisissez l'un ou l'autre. La demande d'ARCE se fait auprès de France Travail.
Qui peut créer une EURL ?
Les conditions d'accès à la création d'une EURL sont larges, mais quelques règles s'appliquent selon votre situation.
Conditions d'éligibilité de l'associé unique
Toute personne physique, majeure ou mineure, peut être associé unique d'une EURL, quelle que soit sa nationalité. Les ressortissants de l'Union européenne, de l'EEE et de la Suisse bénéficient de la liberté d'établissement. Les ressortissants hors UE doivent détenir un titre de séjour qui autorise une activité commerciale, par exemple la carte « entrepreneur/profession libérale ». S'ils sont gérants, ce titre doit aussi autoriser une fonction de dirigeant.
Une personne morale (une autre société) peut aussi être associée unique d'une EURL. Aucun diplôme n'est exigé, sauf pour les activités réglementées (santé, transport, bâtiment, etc.). Un mineur non émancipé peut être associé, via ses représentants légaux, mais ne peut pas occuper la fonction de gérant. Le gérant est obligatoirement une personne physique.
✏️ À noter : Si l'associé unique est une personne morale, l'EURL est soumise de plein droit à l'IS, sans possibilité d'opter pour l'IR.
Sources & Références
Service-Public : Je crée (formalités de création d'entreprise)
URSSAF : Choisir votre statut juridique - Créer une société
Impôts.gouv : Impôt sur les sociétés
Service-Public : Constituer et déposer le capital social d'une société
Service-Public : Seuils de chiffre d'affaires de la micro-entreprise
URSSAF : Taux de cotisations des artisans, commerçants et professions libérales non réglementées
Bpifrance Création : Acre : aide aux créateurs et repreneurs d'entreprise
Rédigé par Amélie Schieber
Amélie Schieber est cofondatrice et présidente de Tiime depuis le lancement en 2015. Elle porte la vision et la stratégie de l'entreprise, avec une appétence particulière pour la performance commerciale et la culture d'entreprise libérée qu'elle a contribué à instaurer chez Tiime : absence de hiérarchie, horaires flexibles et salaires fixés librement par les équipes.
Webinaire
15 minutes pour découvrir votre futur outil de facturation
Vous êtes entrepreneurs à la recherche d'un logiciel de facturation électronique pour réaliser vos factures et devis gratuitement et en illimité ? Découvrez en détails notre solution de facturation Tiime
Posez directement vos questions